
De schuldhulpverlening is de afgelopen jaren flink veranderd.
Een van de meest zichtbare veranderingen is de verkorting van de looptijd van schuldregelingen naar 18 maanden. Daarnaast wordt steeds meer gewerkt met saneringskredieten en is er veel aandacht voor het sneller en efficiënter oplossen van problematische schulden.
Dat is een belangrijke ontwikkeling.
Want voor iemand die dagelijks wakker wordt met geldzorgen, aanmaningen en onzekerheid kan iedere maand eerder perspectief een wereld van verschil betekenen.
Maar tegelijkertijd roept die kortere route een belangrijke vraag op:
𝗔𝗹𝘀 𝗱𝗲 𝘀𝗰𝗵𝘂𝗹𝗱𝗲𝗻 𝘇𝗶𝗷𝗻 𝗼𝗽𝗴𝗲𝗹𝗼𝘀𝘁, 𝗶𝘀 𝗵𝗲𝘁 𝗽𝗿𝗼𝗯𝗹𝗲𝗲𝗺 𝗱𝗮𝗻 𝗼𝗼𝗸 𝗼𝗽𝗴𝗲𝗹𝗼𝘀𝘁?
Wat ons betreft is het antwoord daarop niet automatisch ja.
Schuldhulpverlening is meer dan schulden regelen
Een schuldregeling is ontzettend belangrijk. Maar problematische schulden ontstaan lang niet altijd alleen doordat inkomsten en uitgaven een periode niet met elkaar in balans waren.
Achter financiële problemen kunnen heel verschillende oorzaken liggen.
Een scheiding. Werkloosheid. Een plotselinge daling van het inkomen. Gezondheidsproblemen. Een ingewikkeld stelsel van toeslagen en regelingen. Onvoldoende financiële vaardigheden. Of gebeurtenissen die zich jarenlang hebben opgestapeld.
Daarom kijkt een goede schuldhulpverlener niet alleen naar de schulden.
Er moet ook gekeken worden naar de situatie waarin iemand leeft. Op de website van Kenniscentrum Sociaal Domein wordt die integrale benadering nadrukkelijk benoemd: naast financiële problemen kunnen bijvoorbeeld wonen, gezondheid, verslaving en de gezinssituatie een rol spelen.
En juist daar zit volgens ons een belangrijk onderdeel van het vak.
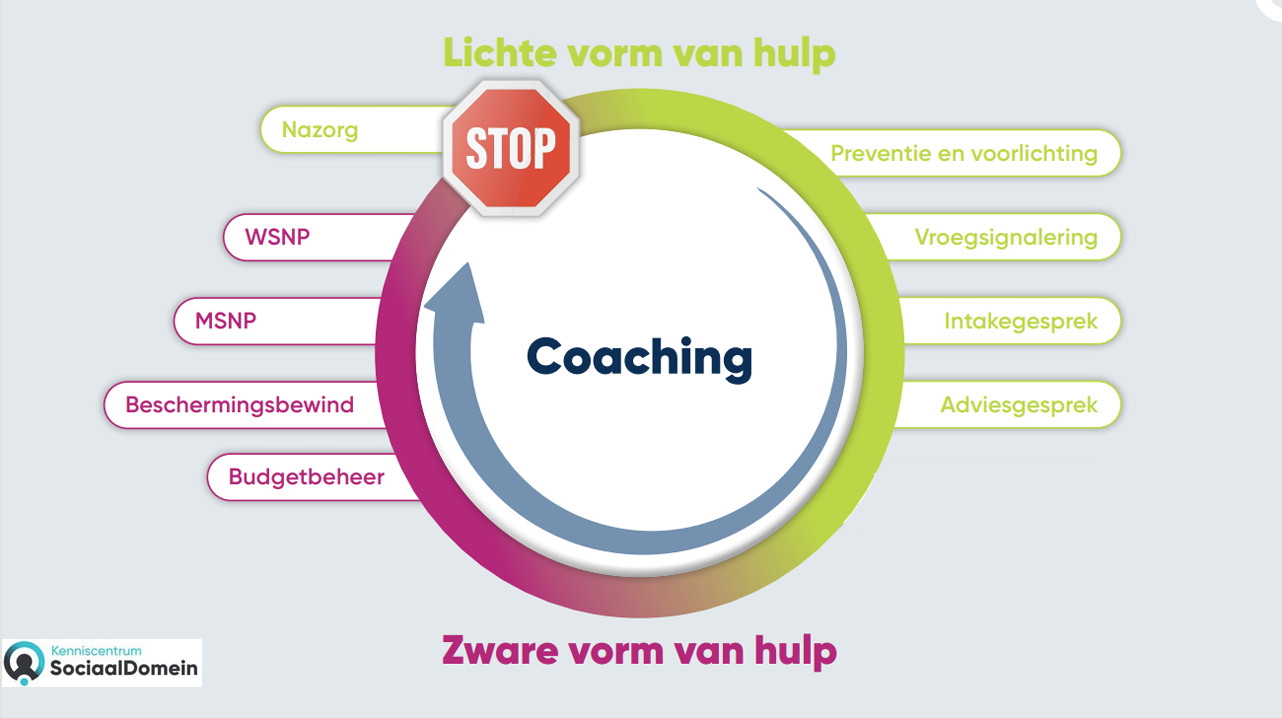
Onze Cirkel van Schuldhulpverlening
Binnen Kenniscentrum Sociaal Domein kijken we al langere tijd naar schuldhulpverlening als een cirkel.
Die Cirkel van Schuldhulpverlening loopt van:
Preventie en voorlichting → vroegsignalering → intakegesprek → adviesgesprek → budgetbeheer → beschermingsbewind → MSNP → WSNP → nazorg.
Van lichtere ondersteuning naar zwaardere vormen van hulp en uiteindelijk weer terug naar zelfstandigheid.
Maar het belangrijkste onderdeel staat niet aan de buitenkant van de cirkel.
Het staat in het midden:
𝗖𝗼𝗮𝗰𝗵𝗶𝗻𝗴.
Niet als afzonderlijke fase, maar als iets dat gedurende het hele traject een rol kan spelen. In onze visie kan coaching al beginnen bij vroegsignalering en doorlopen tot en met een WSNP-traject en de nazorg.
Waarom?
Omdat financiële zelfstandigheid niet vanzelf ontstaat op de dag dat een schuldregeling eindigt.
Van een financieel probleem oplossen naar gedrag veranderen
Iemand kan na 18 maanden formeel klaar zijn met een schuldregeling.
Maar kan die persoon daarna ook zelfstandig een begroting maken?
Worden inkomsten en uitgaven goed bijgehouden?
Weet iemand welke toeslagen en regelingen beschikbaar zijn?
Worden financiële veranderingen tijdig herkend?
Kan iemand omgaan met onverwachte uitgaven?
En misschien nog belangrijker: weet iemand wanneer het nodig is om opnieuw hulp te vragen?
Dat zijn andere vragen dan de vraag hoeveel schuld er nog openstaat.
Budgetcoaching richt zich juist op dit gedeelte. Het gaat niet alleen om het opstellen van een budgetplan, maar ook om gedragsverandering en het ondersteunen van iemand om de eigen financiële situatie duurzaam op orde te krijgen.
Daarom zou coaching wat ons betreft niet pas moeten beginnen wanneer het misgaat.
18 maanden betekent ook: minder tijd
De verkorting van schuldregelingen heeft veel voordelen.
Maar een kortere schuldregeling betekent tegelijkertijd dat professionals minder tijd hebben om samen met een inwoner te werken aan duurzame financiële vaardigheden.
Dat maakt goede begeleiding niet minder belangrijk.
Juist belangrijker.
In onze Cirkel van Schuldhulpverlening hebben we daarom bewust budgetcoaching centraal in het gehele traject geplaatst. Daarbij stellen we ook de vraag of professionals voldoende tijd en ruimte krijgen voor goede coaching én beschikken over de juiste vaardigheden.
Want een financieel overzicht maken kun je leren.
Een VTLB berekenen kun je leren.
Een saneringskrediet inzetten kun je leren.
Maar iemand begeleiden bij het veranderen van financieel gedrag vraagt óók om andere kwaliteiten.
Luisteren.
Motiveren.
Doorvragen.
Vertrouwen opbouwen.
Grenzen stellen.
En begrijpen waarom iemand doet wat hij doet.
𝗝𝘂𝗶𝘀𝘁 𝗱𝗮𝗮𝗿 𝗺𝗮𝗮𝗸𝘁 𝗱𝗲 𝗽𝗿𝗼𝗳𝗲𝘀𝘀𝗶𝗼𝗻𝗮𝗹 𝗵𝗲𝘁 𝘃𝗲𝗿𝘀𝗰𝗵𝗶𝗹.
En dan komt de nazorg
Misschien is dit wel een van de meest onderschatte onderdelen van schuldhulpverlening.
Wat gebeurt er nadat het traject is afgerond?
In onze eigen cirkel staat na MSNP en WSNP bewust nazorg.
Daarbij spelen vragen als: wie voert die nazorg eigenlijk uit? Hoe werken ketenpartners samen? Hoe houden we het opgebouwde vertrouwen vast? En zou nazorg niet gewoon een logisch onderdeel van budgetcoaching moeten zijn?
Die vragen worden alleen maar relevanter.
Ook binnen de landelijke Basisdienstverlening Schuldhulpverlening zijn begeleiding en nazorg expliciet opgenomen. De bedoeling is niet alleen dat schulden worden opgelost, maar dat dit duurzaam gebeurt.
Dat woord ‘duurzaam’ verdient wat ons betreft veel aandacht.
Want succes is niet alleen:
schuldregeling afgerond.
Succes is ook:
twee jaar later nog steeds financieel stabiel.
De schuldhulpverlener wordt daarmee steeds meer coach
Dat verandert ook het vak.
Natuurlijk blijft specialistische kennis noodzakelijk. Een schuldhulpverlener moet kennis hebben van onder andere de Wgs, het VTLB, afloscapaciteit, beslaglegging, inkomenscomponenten en minnelijke en wettelijke schuldregelingen.
Maar vakmanschap bestaat uit meer.
De professional moet financiële problemen kunnen analyseren én mensen in beweging kunnen krijgen.
Dat vraagt om een combinatie van:
𝗸𝗲𝗻𝗻𝗶𝘀 + 𝘃𝗮𝗮𝗿𝗱𝗶𝗴𝗵𝗲𝗱𝗲𝗻 + 𝗺𝗲𝗻𝘀𝗲𝗹𝗶𝗷𝗸 𝗰𝗼𝗻𝘁𝗮𝗰𝘁.
Precies daarom geloven wij zo sterk in het ontwikkelen van professionals.
Waar kennis en mensen samenkomen
Dat is ook de gedachte achter Werken voor het Sociaal Domein.
Wij willen professionals niet alleen koppelen aan een volgende opdracht of werkgever.
Wij willen bijdragen aan hun vakmanschap.
De mensen binnen ons netwerk werken dagelijks aan vraagstukken rond schuldhulpverlening, vroegsignalering, budgetcoaching en bestaanszekerheid. Die praktijkkennis willen we verbinden met opleidingen, kennisdeling, Kenniscafés en ontwikkeling.
Want de schuldhulpverlening verandert.
En daarmee verandert ook wat we van professionals vragen.
𝗪𝗶𝗷 𝘇𝗶𝗷𝗻 𝗱𝗲 𝗰𝗹𝘂𝗯 𝘄𝗮𝗮𝗿 𝗸𝗲𝗻𝗻𝗶𝘀 𝗲𝗻 𝗺𝗲𝗻𝘀𝗲𝗻 𝘀𝗮𝗺𝗲𝗻𝗸𝗼𝗺𝗲𝗻.
Met uiteindelijk één gezamenlijk doel:
niet alleen zorgen dat iemand schuldenvrij wordt, maar eraan bijdragen dat iemand ook duurzaam financieel verder kan.
Want misschien moeten we het succes van schuldhulpverlening uiteindelijk niet alleen meten aan het aantal afgeronde schuldregelingen.
Maar vooral aan de vraag:
𝗛𝗼𝗲 𝗴𝗮𝗮𝘁 𝗵𝗲𝘁 𝗺𝗲𝘁 𝗶𝗲𝗺𝗮𝗻𝗱 𝗻𝗮𝗱𝗮𝘁 𝘄𝗶𝗷 𝘄𝗲𝗴 𝘇𝗶𝗷𝗻?